Conocerás en todo momento a tu abogado
Desde el primer día sabrás quién es: un abogado colegiado que conoce tu caso y será tu referencia hasta el final.
Número de colegiado verificable en el censo de su colegio
Un abogado colegiado, identificable en el censo de su colegio, estudia si la Ley de Segunda Oportunidad puede cancelar tus deudas. Te respondemos en 48 horas, antes de que firmes nada.
Primera valoración3 minutos · Sin compromiso · Confidencial
Para empezar, ¿cuánto debes aproximadamente?
Lo estudia un abogado colegiado.Prefiero escribir por WhatsApp

No es solo dinero. Es todo lo demás.
Nada de esto dice quién eres. Dice por lo que has pasado. Y la ley lo tiene en cuenta.
Respira.
Tus deudas pueden tener una salida legal. Te explicamos cuál.
La legislación española reconoce que quien ha sufrido un revés económico merece la posibilidad de empezar de nuevo.
Si cumples los requisitos, un juez puede cancelar legalmente las deudas que no puedes pagar. No es una negociación ni un aplazamiento. Es una resolución judicial.
Se llama exoneración del pasivo insatisfecho (antes conocida como BEPI) y está regulada en el Texto Refundido de la Ley Concursal.
Es un juez quien acuerda la exoneración de las deudas, no un acuerdo privado.
Particulares y autónomos pueden acogerse si cumplen los requisitos.
Un procedimiento previsto en la ley, con control judicial en cada paso.
Miles de personas en España ya se han acogido a ella para empezar de nuevo.
Cada caso tiene matices. En el estudio previo revisamos tus deudas una por una y te decimos cuáles podrían cancelarse. Ver la tabla completa con todos los matices →
Mueve los controles. No guardamos nada: solo es para que veas tu situación con números. Muchas personas no se dan cuenta de cuánto pesa hasta que lo ven escrito.
60%
de lo que ganas se va en deudas. Son 10.800 € al año, y te quedan 600 € al mes para vivir.
Cálculo orientativo. No es una valoración jurídica.
Nadie debería iniciar un procedimiento judicial a ciegas. Por eso respondemos estas preguntas antes de que decidas nada.
Quiero saberloNo te pedimos que confíes en una promesa. Te contamos cómo trabajamos, para que puedas comprobarlo.
Desde el primer día sabrás quién es: un abogado colegiado que conoce tu caso y será tu referencia hasta el final.
Número de colegiado verificable en el censo de su colegio
No te prometeremos cancelar tus deudas sin haber analizado antes tu situación.
Estudio previo antes de cualquier pago
Honorarios fraccionados desde 100 €/mes, según el presupuesto de tu caso. Sabrás el precio total, qué incluye y por qué antes de firmar.
Hoja de encargo firmada antes de empezar
Te avisamos en cada paso del procedimiento, por WhatsApp o por email, con palabras que se entienden.
Aviso en cada novedad del juzgado
Desde el principio sabrás quién lleva tu caso: un abogado colegiado, identificado con su nombre, apellidos y número de colegiado.
Sin call centers. Sin tener que contar tu historia una y otra vez.
Tu abogado conocerá tu situación, seguirá tu procedimiento y será tu referencia de principio a fin.
Ese es el compromiso de Respira Legal.
En este sector se promete mucho. Nosotros preferimos que sepas desde el principio lo que no vas a escuchar de nosotros.
Te diremos la verdad, aunque sea que no encajas.
Te respondemos en un máximo de 48 horas laborables desde tu consulta. Y, una vez recibida tu documentación, te informamos de los siguientes pasos de tu expediente en un máximo de 10 días laborables.
Los plazos del juzgado no dependen de nosotros. Los nuestros, sí.
Cinco pasos claros. Sabrás en todo momento en cuál estás y qué viene después.
Empezar por el paso 1Responde el test o escríbenos por WhatsApp. Sin compromiso.
Analizamos tus deudas, ingresos y patrimonio. Te decimos si encajas y qué opciones tienes, sin letra pequeña.
Diseñamos la estrategia, te explicamos plazos y costes, y te ayudamos a reunir la documentación.
Presentamos tu caso ante el juzgado y defendemos tu derecho ante cualquier oposición. Tú sigues con tu vida; nosotros, con tu expediente.
Buscamos la exoneración de tus deudas ante el juzgado. Si se concede, empiezas de nuevo.
Por eso primero estudiamos tu situación y después te decimos si consideramos adecuado iniciar el procedimiento.
 Casos reales que hemos acompañado
Situaciones reales de personas a las que hemos ayudado. Nombres cambiados para proteger su privacidad.
Lucía
≈ 28.000 € de deuda
EstrategiaRevisión de los intereses de las revolving y concurso de persona física para suspender el embargo y solicitar la exoneración.
Javier · Comunidad de Madrid
≈ 74.000 € de deuda
EstrategiaConcurso adaptado a su patrimonio y solicitud de exoneración. La deuda con Hacienda y con la Seguridad Social se trató por separado, dentro del límite exonerable que la ley fija para cada organismo.
Patricia · Cataluña
≈ 51.000 € de deuda
EstrategiaAcreditar que la deuda venía de gastos familiares que ya no podía sostener sola y solicitar la exoneración, preservando la parte de su nómina necesaria para vivir.
Antonio · Región de Murcia
≈ 34.000 € de deuda
EstrategiaIncluir en el concurso tanto lo que debía como avalista como sus propios créditos, y solicitar la exoneración de todo lo que la ley permite cancelar.
Fernando
≈ 95.000 € de deuda
EstrategiaExoneración mediante plan de pagos para conservar la vivienda habitual.
Laura · Andalucía
≈ 46.000 € de deuda
EstrategiaAcreditar la insolvencia y que el negocio se había gestionado de buena fe, requisito clave de la ley, y solicitar la exoneración de las deudas pendientes.
Elena · Asturias
≈ 57.000 € de deuda
EstrategiaAcreditar una insolvencia real y prolongada, revisar si existían bienes que pudieran venderse y solicitar la exoneración antes de que el embargo alcanzara su futuro sueldo.
Rubén · País Vasco
≈ 83.000 € de deuda
EstrategiaClasificar cada deuda según su origen (financiera, comercial y tributaria), plantear el concurso que correspondía a su patrimonio y solicitar la exoneración, aplicando a la deuda pública su régimen específico.
Cristina · Aragón
≈ 29.000 € de deuda
EstrategiaOrdenar todos sus contratos y acreedores para acreditar la insolvencia y solicitar la exoneración, en lugar de seguir encadenando refinanciaciones.
Sergio · Comunidad Valenciana
≈ 91.000 € de deuda
EstrategiaAnalizar sus bienes y deudas tras la venta del vehículo y solicitar la exoneración, separando lo que la ley permite cancelar por completo de la deuda pública, sujeta a límites propios.
Marta · Galicia
≈ 38.000 € de deuda
EstrategiaReconstruir el historial de préstamos y refinanciaciones y reunir la documentación económica que acreditaba la insolvencia, para solicitar la exoneración de las deudas cancelables.
Daniel · Castilla y León
≈ 67.000 € de deuda
EstrategiaElegir la modalidad de concurso según sus bienes y solicitar la exoneración, con el tratamiento específico que la ley prevé para la deuda con Hacienda.
Cuidamos mucho la privacidad de nuestros clientes. Junto a los problemas de salud, las deudas son una de las situaciones más difíciles en la vida de una persona. Por eso nunca mostramos datos que permitan identificarles. Cada caso es distinto y los resultados anteriores no garantizan el tuyo.
¿Te reconoces en alguna de estas situaciones? Estudiamos la tuya sin compromiso.
Quiero que estudiéis el míoGuías por situación: Autónomos · Tarjetas revolving · Avalistas · Embargo de nómina · Vivienda

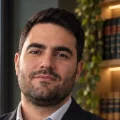
Soy David Noriega Alba, abogado colegiado nº 144225 del Ilustre Colegio de la Abogacía de Madrid y fundador de Respira Legal.
Fundé Respira Legal porque creo que las personas endeudadas merecen un abogado que les mire a la cara, les diga la verdad sobre su situación y les acompañe hasta el final.
Por eso en Respira Legal cada caso lo estudia un abogado colegiado, con nombre, apellidos y número que puedes comprobar en el censo de su colegio. Sin call centers: desde el primer día sabes quién lleva tu expediente.
Creo que una persona que ha tenido el valor de reconocer que necesita ayuda merece una atención a la altura de esa decisión.
David Noriega AlbaFundador · Abogado ICAM nº 144225
Verificar colegiación en el ICAM
Preguntas difíciles
Respuestas de abogado, no de comercial.
Revisado por abogados colegiados de Respira Legal · Actualizado el
La primera valoración no te compromete a nada. Si decides seguir, trabajamos con honorarios fraccionados desde 100 €/mes, según el presupuesto de tu caso, y un precio total cerrado por escrito en la hoja de encargo. Sabrás exactamente cuánto pagas, qué incluye y por qué antes de firmar nada. Qué incluye el precio →
Un abogado colegiado, con nombre, apellidos y número de colegiado que puedes comprobar en el censo de su colegio. Lo conocerás desde el primer día y será tu referencia durante todo el procedimiento.
Depende de tu situación concreta: si la hipoteca está al día, si el valor de la vivienda es inferior a la deuda hipotecaria y otros factores. La ley permite, en algunos casos, conservar la vivienda habitual mediante un plan de pagos. Es una de las primeras cosas que estudiamos. Guía de vivienda e hipoteca →
En la mayoría de los casos, sí. Con la declaración del concurso se suspenden, con carácter general, las ejecuciones y embargos individuales. Cuanto antes estudiemos tu caso, antes se puede actuar. Cómo se para un embargo →
Con la declaración del concurso se suspenden, con carácter general, las ejecuciones y embargos individuales, incluidos los de nómina. El vehículo puede protegerse si es necesario para tu actividad profesional. Cada caso tiene matices.
La Ley de Segunda Oportunidad permite la exoneración del pasivo insatisfecho a personas insolventes de buena fe. Pero no es automático ni universal: hay que cumplir requisitos. Lo primero que hacemos es estudiar si tu caso encaja.
Con carácter general, la ley excluye de la exoneración, entre otras, las pensiones de alimentos, las deudas por responsabilidad civil derivada de delito o por daños personales, las multas penales y las sanciones administrativas muy graves, y la deuda pública que supere los límites legales. En el estudio previo revisamos tus deudas una por una. Tabla completa de deudas →
La ley permite exonerar deuda pública hasta un máximo de 10.000 € por cada organismo (Hacienda y Seguridad Social): los primeros 5.000 € íntegramente y, a partir de ahí, el 50 % hasta ese límite. Analizamos tu deuda pública específica en la primera valoración. Cómo se calcula el límite, con ejemplos →
Una vez concedida la exoneración, esas deudas ya no pueden reclamarse y los ficheros de morosidad deben reflejarlo. Si algún acreedor no actualiza la información, te ayudamos a exigirlo.
Es un procedimiento judicial y se publica en el Registro Público Concursal, pero nosotros no comunicamos nada a tu empresa ni a tu familia. Si ya tienes la nómina embargada, tu empresa está implicada, y precisamente el concurso permite suspender ese embargo.
Depende del régimen económico del matrimonio y de si tu pareja también es deudora, por ejemplo porque firmó los préstamos contigo. En gananciales hay que analizar los bienes comunes. En algunos casos conviene que ambos inicien el procedimiento a la vez.
Sí. La ley no te lo prohíbe. Con las deudas exoneradas y los ficheros actualizados puedes volver a pedir financiación; cada entidad decide con sus propios criterios.
En la mayoría de los casos, no. El procedimiento se tramita por escrito y nosotros nos encargamos de todo. Si el juzgado te citara, te acompañamos.
La duración habitual está entre 12 y 18 meses, pero depende del juzgado y de la complejidad del caso. No prometemos plazos que no controlamos. Lo que sí controlamos es la agilidad de nuestra parte. Plazos por fase →
Sí. Autónomos y particulares pueden acogerse. Para autónomos analizamos deudas con proveedores, AEAT y Seguridad Social. Guía para autónomos →
Te lo diremos antes de empezar. Por eso insistimos en el estudio previo: si no encajas, te explicamos por qué y qué alternativas tienes.
Las respuestas generales solo llegan hasta cierto punto. La tuya depende de tus deudas concretas.
Resolver mi caso concreto¿Prefieres preguntar antes? Escríbenos por WhatsApp.
Primera valoración
Respira.
Responde unas preguntas sobre tu situación y lo estudiará un abogado colegiado. Sin compromiso y con total confidencialidad.
Tus respuestas no se envían nunca a plataformas de publicidad. Más información en la política de privacidad.
Videollamada · Teléfono · WhatsApp · Email
Cuéntanos tu situación y un abogado te dirá, sin compromiso, si hay una salida legal para ti.